Nemovitosti a hodnota peněz. Jaký vliv má inflace na dluh oproti vlivu na hotovost?
2 000 000 Kč dluh hypotéka vs. 2 000 000 Kč na účtu
Co se děje s penězi na běžném účtu či v jakékoliv hotovosti? Graf níže ukazuje, jak klesá skutečná hodnota peněz díky inflaci v porovnání s nominální hodnotou, která je vytištěna na bankovce. Dnes je inflace 2,7 % ročně. 2 000 000 Kč na běžném účtu sice stále budou za 30 let v číslech 2 000 000 Kč, ale koupite si za ně zhruba tolik, co dnes za 933 000 Kč.
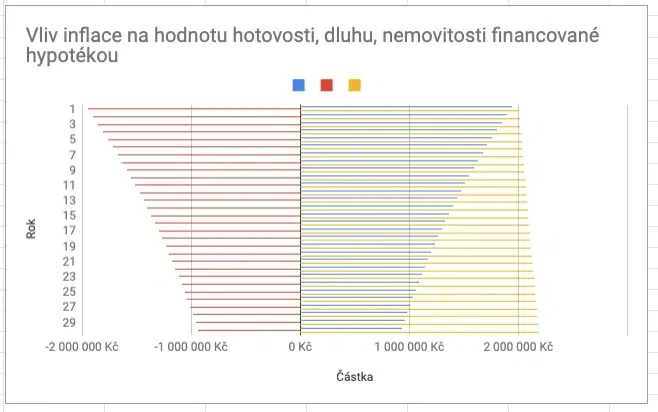
Modrá barva grafu – pokles hodnoty peněz v hotovosti
Když klesá hodnota peněz, funguje to samozdřejmě i u dluhů. Reálná hodnota půjčených 2 mil když by byla úroková sazba 0 % by po vrácení za 30 let měla hodnotu opět 933 000 Kč
Červená barva v grafu – pokles výše dluhu
V dobách krize se používá inflace jako nástroj k regulování množství peněz v oběhu, především po kvantitativním uvolňování, které zde probíhalo posledních několik let. Inflace se zvedla z 2,2 % na 2,5 % a nyní je 2,7 %. V době, kdy se zvyšuje inflace případně hyperinflace, jsou na tom vlastně lépe lidé, kteří mají dluh, protože jej splácí rychleji.
Nemovitost pořízená na hypotéku, tedy za 2 mil Kč, je něco, co se nám s časem zhodnocuje, pokud se o ni staráme. Nějaký průměr, který jsem dohledal, je okolo 3% ročního zhodnocení, ale může se lišit dle ekonomické situace a lokalit.
Pokud si vezmeme úvěr, inflace hodnotu peněz pomalu snižuje, takže se nám snižuje i celková půjčená částka. Proto mají banky úrokové sazby, které plus mínus udržují hodnotu dluhu na stejné rovině. Nemovitost ale v běžných podmínkách vyspělých zemí svou hodnotu zachovává, případně roste na hodnotě zhruba o 3 % ročně.
Oranžová barva na grafu – rozdíl v nominální hodnotě peněz
Vezmeme-li tedy člověka, který dnes uloží na 30 let do banky na běžný účet 2 mil. Kč, bude po 30 letech v mínusu 1 067 000 Kč! Hodnota jeho hotovosti bude 933 000 Kč!
Vezme-li si člověk dnes úvěr ve výši 2 mil. Kč a koupí v této hodnotě nemovitost, kterou si po 30 letech nechá ocenit, její hodnota může být okolo 4 850 000 Kč současné hodnoty. Krásné číslo, že? I zde však musíme odečíst inflaci. Po odečtení zjistíme, že jsme uchránili hodnotu peněz, a nemovitost vzrostla na hodnotu 2 188 000 Kč!
Rozdíl mezi skutečnou kupní sílou hotovosti a prodané nemovitosti po 30 letech je 1 255 000 Kč v současnné době.
Rozdíl v nominální hodnotě peněz po 30 letech, které byli půjčeny, a vloženy do koupě nemovitosti, a vloženy samostatně na účet, je 4 850 000 Kč vs. 2 000 000 Kč
Takže máme 4 850 000 Kč z nemovitosti s kupní silou 2 188 000 Kč a 2 000 000 Kč z běžného účtu s kupní silou 933 000 Kč. Zajímavý rozdíl, že?
Petr Vašík, Explicit Invest
Blog
Související články
Srozumitelně vysvětlujeme témata, která ovlivňují tvoje peníze, rozhodování i budoucnost.
18. června 2026
Proč banky zamítají hypotéky podnikatelům? Strategie, jak úvěr získat
Zatímco zaměstnanec projde schvalovacím procesem hypotéky často jako nůž máslem, podnikatel u banky pravidelně naráží na zeď. Máte stabilní byznys,…
Číst článek
12. června 2026
Jakou fixaci hypotéky si vybrat? Tříletou, pětiletou nebo desetiletou?
Většina lidí očekává jednoduchou odpověď. Jenže správná fixace hypotéky není o univerzální radě. Je hlavně o tom, jak chcete žít vy. Pokud nevíte, …
Číst článek